Liiketoimintakauppa vai liiketoimintasiirto? Kun haluat myydä liiketoiminnan mutta pitää yhtiön

haluat myydä liiketoiminnan mutta pitää yhtiön

”Haluan myydä liiketoiminnan, mutta en yhtiötä.” Lause kuulostaa ristiriitaiselta, mutta se on yksi tavallisimmista toiveista, joiden kanssa yrittäjä tulee valmistelemaan kauppaa. Yhtiö on rakennettu omin käsin, sen nimi on tuttu, ja mielessä voi jo olla seuraava idea, jolle sama yhtiö sopisi.

”Tunnesiteet omaan yhtiöön ovat usein niin vahvat, ja odotuksia tulevista liikeideoista on niin paljon, että yhtiö halutaan jättää niin sanotusti pöytälaatikkoon. Käytännössä niissä liiketoimintakaupoissa, joita olemme tehneet, yrityksen koko liiketoiminta on myyty jatkajalle”, kertoo Kari Hämeenaho, Moreni Oy:n toimitusjohtaja.

Tähän tilanteeseen on kaksi järjestelyä, jotka kuulostavat samalta: liiketoimintakauppa ja liiketoimintasiirto. Kummassakin liiketoiminta vaihtaa yhtiötä ja alkuperäinen yhtiö jää henkiin. Lopputulos on silti aivan eri.

Lyhyt vastaus: ero on vastikkeessa

Liiketoimintakaupassa yhtiö myy kauppakirjassa yksilöidyn liiketoiminnan, yleensä rahaa vastaan. Myyjäyhtiö saa kauppahinnan, ja kaupan veronalainen tulos verotetaan myyjäyhtiössä.

Liiketoimintasiirrossa yhtiö luovuttaa itsenäisen liiketoimintakokonaisuuden varoineen, velkoineen ja varauksineen toiselle yhtiölle ja saa vastikkeeksi vastaanottavan yhtiön osakkeita. Rahaa ei makseta. Kun elinkeinoverolain 52 d §:n ehdot täyttyvät, siirto ei aiheuta siirtävälle yhtiölle välitöntä tuloveroa.

Kysymys on siis yksinkertainen: haluatko liiketoiminnasta kauppahinnan vai omistuksen yhtiössä, joka jatkaa toimintaa? Ulkopuoliselle jatkajalle myytäessä vastaus on käytännössä lähes aina kauppa. Myös Morenin toimeksiannoissa kyse on ollut yhtä poikkeusta lukuun ottamatta liiketoimintakaupoista.

Liiketoimintakauppa: toiminta myydään, yhtiö jää sinulle

Kuvitellaan A Oy, joka myy liiketoimintansa ulkopuoliselle C Oy:lle. Kauppakirjassa yksilöidään, mitä siirtyy. C Oy maksaa kauppahinnan A Oy:lle ja jatkaa ostamaansa toimintaa. Yrittäjä omistaa edelleen A Oy:n.
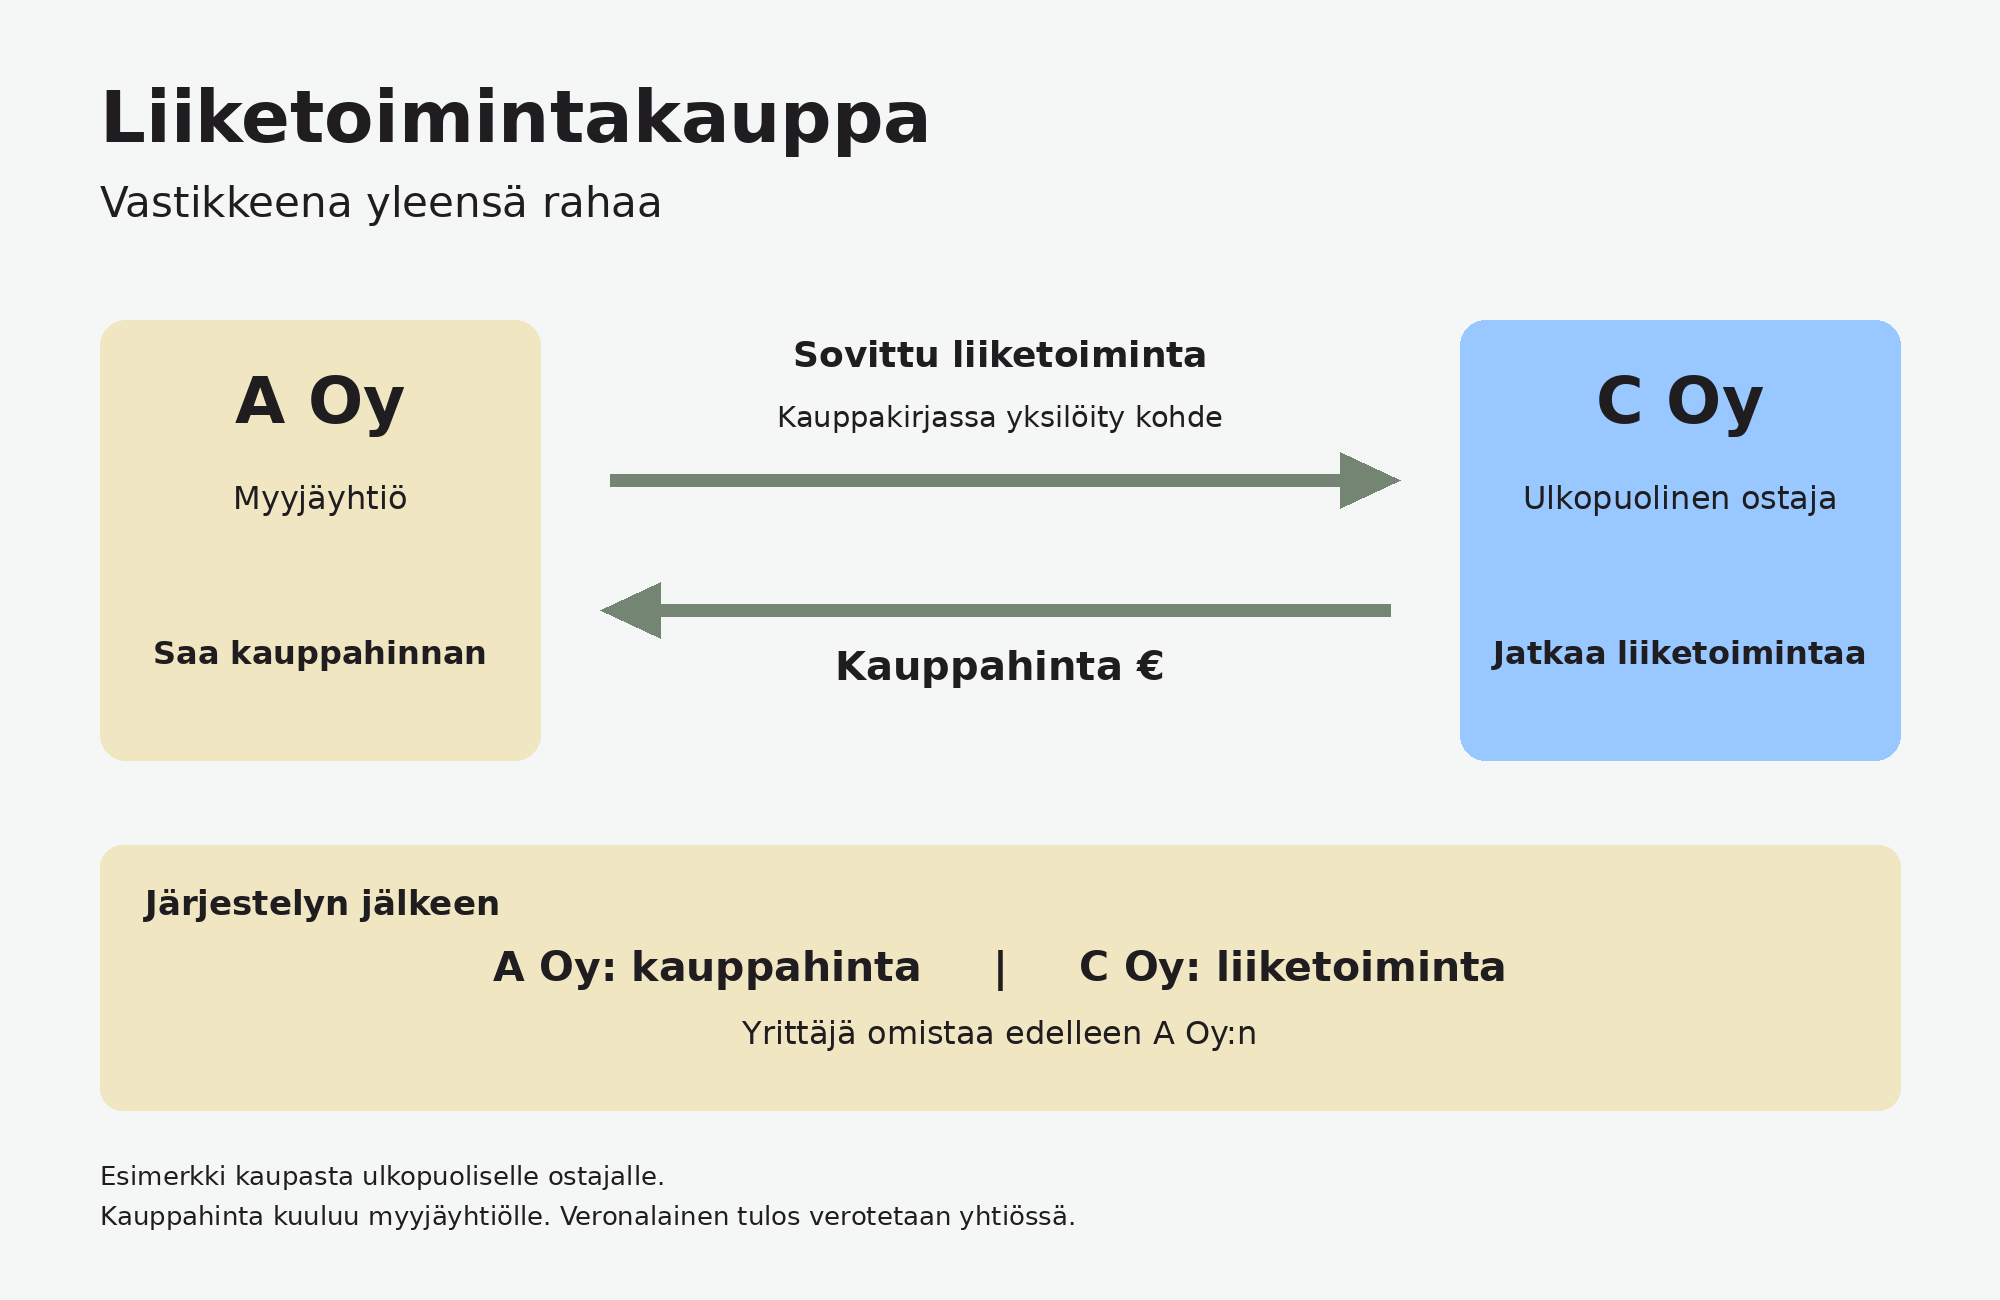
Kuva 1. Liiketoimintakaupassa ostaja saa sovitun liiketoiminnan, ja myyjäyhtiö saa kauppahinnan. Myyjäyhtiön omistajat eivät muutu tavanomaisessa liiketoimintakaupassa.

Kauppahinta ei tule yrittäjän omalle tilille vaan myyjäyhtiölle. Jos rahat halutaan myöhemmin omaan käyttöön esimerkiksi osinkona, kyse on erillisestä verotettavasta tapahtumasta. Moni kokee tämän ensin hankaluutena. Hämeenahon kokemus on päinvastainen.

”Yrittäjää yllättää useimmiten se, kuinka veroteknisesti järkevä ja loppujen lopuksi selkeä kokonaisuus liiketoimintakauppa on”, Hämeenaho sanoo.

Selkeys syntyy siitä, että yhtiö, sen historia ja sen mahdolliset vastuut jäävät myyjälle, ja ostaja saa vain sen, mistä on sovittu. Varat jäävät yhtiöön, jossa niitä voidaan käyttää uuteen liiketoimintaan tai sijoittaa ja jonka kautta nostojen ajoitusta voidaan suunnitella. Lopullinen verorasitus riippuu kuitenkin siitä, mitä varoille kaupan jälkeen tehdään, joten laskelma kannattaa tehdä ennen kauppaa. Osakekaupan ja liiketoimintakaupan eroja on vertailtu artikkelissa Liiketoimintakauppa vai osakekauppa?, ja yhtiöön jäävien varojen käyttöä artikkelissa Holdingyhtiön mahdollisuudet.

Ostaja puolestaan kohdistaa kauppahinnan ostettuihin omaisuuseriin ja mahdolliseen liikearvoon, eikä koko hintaa voi vähentää kerralla. Kohdistus vaikuttaa molempien osapuolten verotukseen, joten siitä kannattaa sopia jo neuvotteluvaiheessa.

Mitä kauppakirjassa pitää yksilöidä?

”Liiketoimintakauppa on yksinkertainen ja selkeä silloin, kun siirtyvä liiketoiminta, varat ja velat sekä sopimukset yksilöidään riittävän yksityiskohtaisesti”, Hämeenaho sanoo.

Käytännössä kauppakirjan liitteistä pitää käydä ilmi ainakin seuraavat asiat:

·       kalusto, koneet, varasto ja muu irtain omaisuus

·       asiakas-, toimittaja- ja yhteistyösopimukset sekä niiden siirtymisen edellytykset

·       aineettomat oikeudet, kuten tavaramerkit, verkkotunnukset, ohjelmistot ja asiakasrekisteri

·       aputoiminimi, jos se myydään toiminnan mukana

·       velat ja vastuut: mitkä siirtyvät ostajalle ja mitkä jäävät myyjälle

·       henkilöstö ja työsuhteisiin liittyvät velvoitteet

Morenin toimeksiannoissa jatkajalle on usein myyty liiketoiminnan mukana myös aputoiminimi ja IPR-oikeudet. Jotta myytävä kokonaisuus olisi selkeä, valmisteluun on monesti kuulunut myös yhtiöjärjestyksen ja osakassopimuksen muuttaminen. Yksinkertaisin esimerkki on yhtiöjärjestyksen toimialakuvaus.

”Kansankielellä sanottuna yhtiöjärjestykseen lisätään muutama kappale myytävästä liiketoiminnasta ja tarvittaessa aputoiminimi. Silloin aputoiminimi voi joko jäädä entiselle yrittäjälle uuden bisneksen toivossa, tai sillä nimellä myydään kyseinen liiketoiminta”, Hämeenaho kuvaa.

Aputoiminimen kohtalo kannattaa siis ratkaista ennen kauppaa eikä vasta kauppakirjaa viimeisteltäessä.

Sopimukset ovat kohta, jossa kauppa useimmin takkuaa

Kun liiketoiminta myydään, ostaja maksaa ennen kaikkea jatkuvasta bisneksestä. Se taas nojaa asiakas- ja yhteistyösopimuksiin. Monissa sopimuksissa on ehto, jonka mukaan sopimuksen siirtäminen vaatii vastapuolen hyväksynnän.

”Käytännössä ongelmia on aiheuttanut se, että hyväksyntää vaativien sopimusten siirtoon ei ole pyydetty suostumusta kirjallisesti. Kun liiketoimintakauppaa valmistellaan, meidän on aina varmistettava, että asiakas- ja yhteistyösopimukset ovat tosiasiassa siirtymässä, koska niillä on jatkuvan liiketoiminnan omistajalle erittäin paljon merkitystä”, Hämeenaho sanoo.

Sama koskee velkoja ja lupia. Myyjän ja ostajan keskinäinen sopimus ei yksin vapauta myyjää vastuusta velkojaa kohtaan, ja toimilupien siirtyminen selvitetään luvan ehtojen ja toimialan sääntelyn perusteella. Henkilöstön asema ratkeaa työsopimuslain perusteella: jos järjestely täyttää liikkeen luovutuksen tunnusmerkit, työsuhteet siirtyvät jatkajalle niihin liittyvine oikeuksineen ja velvollisuuksineen, eikä tätä suojaa voi kauppakirjalla syrjäyttää.

Nämä reunaehdot koskevat myös liiketoimintasiirtoa. Apporttina toteutettava siirto ei ole yleisseuraanto samalla tavalla kuin sulautuminen, jossa varat ja velat siirtyvät kokonaisuutena.

Liiketoimintasiirto: toiminta toiseen yhtiöön osakkeita vastaan

Liiketoimintasiirto on rakennejärjestely, ei myynti. Kuvitellaan, että A Oy:llä on kaksi erillistä liiketoimintaa. Se siirtää toisen niistä uuteen B Oy:hyn ja saa vastikkeeksi kaikki B Oy:n osakkeet. Yrittäjä omistaa A Oy:n, ja A Oy omistaa B Oy:n.
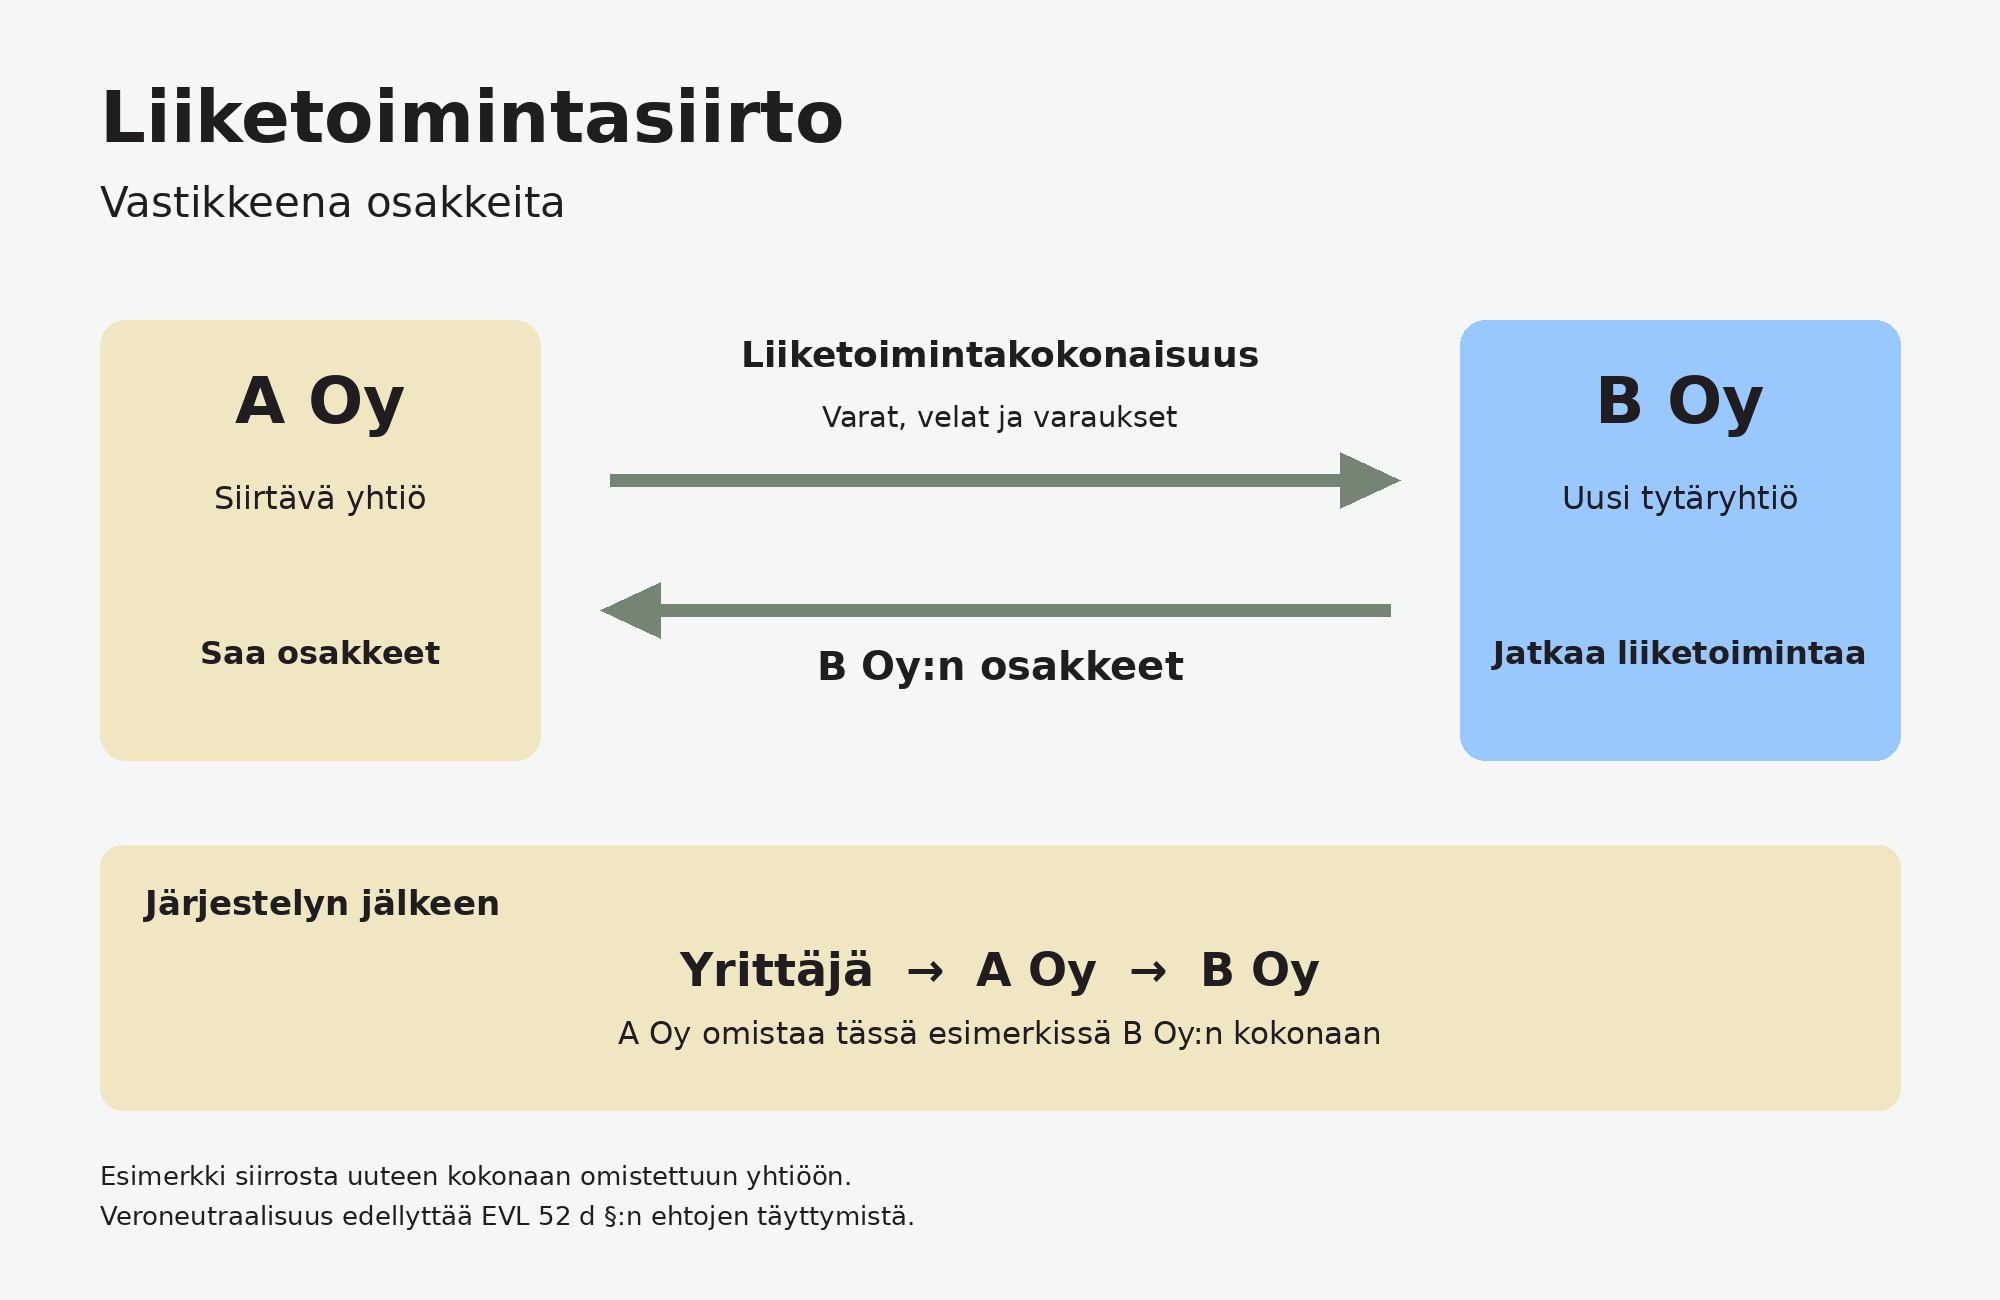
Kuva 2. Liiketoimintasiirrossa toiminta siirtyy vastaanottavaan yhtiöön, ja luovuttava yhtiö saa vastikkeeksi osakkeita. Kuvassa muodostuu kokonaan omistettu tytäryhtiö.

Yhtiöoikeudellisesti siirto toteutetaan apporttina: vastaanottavan yhtiön osakkeet maksetaan rahan sijaan siirrettävällä liiketoiminnalla. Verotuksessa B Oy jatkaa omaisuuden vanhoista verotuksellisista hankintamenoista. Veroneutraalius ei siis tarkoita verovapautta. Vero lykkääntyy, ja myöhempi luovutus voi synnyttää sen.

Siirto voidaan tehdä myös jo toimivaan yhtiöön, jolla on muita omistajia. Silloin siirtäjän omistusosuus määräytyy arvostusten perusteella, eikä se ole sata prosenttia. Siirrettävän kokonaisuuden on lisäksi pystyttävä toimimaan itsenäisesti. Yksittäisen koneen tai sopimuksen siirto ei ole liiketoimintasiirto.

”Liiketoimintasiirto on käytännössä mahdollinen vain osakeyhtiössä, ja se kannattaa ottaa yhdeksi kriteeriksi jo yhtiömuotoa valittaessa. Yhtiömuodon valintaan on toki muitakin perusteita, mutta kokemuksemme mukaan osakeyhtiö on käytännössä ainoa muoto, jossa siirto on mahdollista ja helpointa tehdä”, Hämeenaho sanoo.

Siirtoa käytetään esimerkiksi silloin, kun liiketoiminnat halutaan erottaa toisistaan, uusi osakas halutaan mukaan vain yhteen niistä tai myytävä toiminta eriytetään ensin omaan yhtiöönsä ja myöhemmin myydään osakkeet. Silloin vastikeosakkeiden omistusajalla on merkitystä myöhemmän kaupan verotuksessa, ja järjestelyllä pitää olla liiketaloudellinen peruste. Aihetta on käsitelty artikkelissa Liiketoimintasiirrossa merkittyjen osakkeiden hankinta-aika.

Arvonlisävero ja varainsiirtovero arvioidaan erikseen

Arvonlisävero. Kummassakin järjestelyssä voi soveltua arvonlisäverolain 19 c §. Liiketoiminnan tai sen itsenäisen osan luovutusta ei silloin käsitellä myyntinä, kun jatkaja käyttää omaisuutta vähennykseen oikeuttavaan toimintaan. Soveltuminen ratkeaa tosiseikkojen perusteella, eikä osapuolet voi valita sitä keskenään sopimalla.

Varainsiirtovero. Liiketoimintakaupassa varainsiirtoveroa voi tulla siirtyvistä kiinteistöistä tai arvopapereista. Pelkän kaluston, varaston tai liikearvon kauppa ei synnytä tätä veroa. EVL 52 d §:n ehdot täyttävään liiketoimintasiirtoon soveltuu varainsiirtoverovapaus myös silloin, kun vastaanottaja on jo olemassa oleva yhtiö. Kiinteistöjen ja arvopaperien siirrosta annetaan silti varainsiirtoveroilmoitus.

Negatiivinen kirjanpitoarvo. Korkein hallinto-oikeus linjasi kesäkuussa 2026 ratkaisussa KHO 2026:41, että liiketoimintasiirto voi olla veroneutraali, vaikka siirtyvät velat ylittävät siirrettyjen varojen kirjanpitoarvon. Laki ei edellytä, että velat ovat kirjanpitoarvoja pienemmät, ja tällainen vaatimus olisi EU-oikeuden vastainen lisäedellytys. Sitä, mikä on vastikeosakkeiden verotuksellinen hankintameno, KHO ei ratkaissut. Siksi tällaisen siirron seuraukset arvioidaan aina tapauskohtaisesti.

Morenin rooli

Moreni yhdistää juridiikan, taloushallinnon, verotuksen ja liiketoiminnan. Liiketoimintakaupassa se tarkoittaa, että myytävän kokonaisuuden rajaus, laskelmat, sopimukset ja yhtiön omat asiakirjat tehdään samasta kokonaiskuvasta.

Käytännössä voimme rajata ja yksilöidä myytävän liiketoiminnan, laatia kauppakirjan liitteineen, varmistaa sopimusten siirtymisen ja tarvittavat suostumukset kirjallisina, muuttaa yhtiöjärjestyksen ja osakassopimuksen kaupan edellyttämällä tavalla, järjestää aputoiminimen ja IPR-oikeuksien siirrot sekä laskea veroseuraamukset ennen kuin päätös lukitaan. Moreni on avustanut liiketoimintakaupoissa sekä myyjän että ostajan puolella. Esimerkkejä löytyy referensseistämme.

Moreni toimii Lappeenrannasta ja työskentelee erityisesti Etelä-Karjalan ja Kaakkois-Suomen mikro- ja pk-yritysten kanssa. Toimeksiannot eivät ole alueeseen sidottuja.

Usein kysytyt kysymykset

Voiko liiketoiminnan myydä ja pitää yhtiön?

Voi. Juuri sitä liiketoimintakauppa tarkoittaa. Myyjäyhtiö saa kauppahinnan ja jää yrittäjän omistukseen, ja ostaja saa sovitun liiketoiminnan.

Saako yrittäjä kauppahinnan suoraan itselleen?

Ei. Kauppahinta kuuluu myyjäyhtiölle. Varojen siirtäminen yrittäjälle esimerkiksi osinkona on erillinen tapahtuma, jolla on omat veroseuraamuksensa.

Voiko liiketoimintasiirrossa saada osan vastikkeesta rahana?

Ei, jos järjestelyn halutaan olevan EVL 52 d §:n mukainen veroneutraali liiketoimintasiirto. Vastikkeena annetaan ainoastaan vastaanottavan yhtiön osakkeita.

Voiko toiminimiyrittäjä tehdä liiketoimintasiirron?

Liiketoimintasiirto on käytännössä osakeyhtiöiden järjestely. Toiminimiyrittäjän reitti kulkee yleensä yritysmuodon muutoksen kautta, ja se kannattaa tehdä hyvissä ajoin ennen muita järjestelyjä.

Seuraava askel

Jos haluat myydä liiketoiminnan mutta pitää yhtiön, aloita kahdesta kysymyksestä: mitä täsmälleen myydään, ja mitä yhtiöön jää kaupan jälkeen. Kun nämä on rajattu, myös sopimukset, aputoiminimi ja verolaskelma asettuvat paikoilleen. Käydään tilanteesi läpi ennen kuin ostajan kanssa sovitaan mistään. Katso, miten autamme yrityskaupoissa ja yritysjärjestelyissä.

Kirjoittaja

Kari Hämeenaho, toimitusjohtaja ja osakas, Moreni Oy. Ekonomi, HHJ, lehtori yritysjuridiikka. Osaamisalueet: sopimusjuridiikka, yhtiöoikeus, yritysjärjestelyt ja yrityskaupat, työ- ja virkamiesoikeus, hallitustyöskentely ja johtaminen.

Julkaistu 22.10.2026. Artikkeli koskee kotimaisten osakeyhtiöiden tavanomaisia järjestelyjä ja perustuu Suomessa voimassa olevaan oikeuteen julkaisupäivän tilanteen mukaan. Artikkeli on yleistä tietoa, ei yksittäistä tilannetta koskeva neuvo.

Lähteet

·       Elinkeinoverolaki 360/1968, Finlex.

·       Työsopimuslaki 55/2001, Finlex.

·       Yritysjärjestelyt ja verotus: liiketoimintasiirto, Verohallinto.

·       Liiketoiminnan tai sen osan luovutuksen arvonlisäverotus, Verohallinto.

·       Missä tilanteissa liiketoimintasiirrosta on annettava varainsiirtoveroilmoitus?, Verohallinto.

·       KHO 2026:41, korkein hallinto-oikeus 12.6.2026.

‍

Artikkeli

Haluatko mukaan viranomaisten ja NATOn hankintoihin? Valmistautuminen alkaa ennen kilpailutusta

Näin pk-yritys valmistautuu viranomaisten, Puolustusvoimien ja NATOn kilpailutuksiin: turvallisuusselvitys, Katakri, alihankinta ja rekisteröinnit

TUTUSTU

Liiketoimintakauppa vai liiketoimintasiirto? Kun haluat myydä liiketoiminnan mutta pitää yhtiön

Voiko liiketoiminnan myydä ja pitää yhtiön? Liiketoimintakaupan ja liiketoimintasiirron erot, sopimusten siirto ja verotus selkeästi yrittäjälle

TUTUSTU

Onko aika lyödä firma pakettiin vai myydä se?

Yritys myyntiin vai purkuun? Käytännön opas yrittäjälle: myynti, selvitystila, saneeraus, pitkä y-tunnus ja veroseuraamukset.

TUTUSTU

Näin pk-yritys pääsee turvallisuusviranomaisen toimittajaksi

Turvallisuusselvitykset, Katakri, alihankintaketju ja huoltovarmuuspooli. Käytännön polku pk-yritykselle turvallisuusviranomaisen toimitusketjuun.

TUTUSTU

Omistajan valmistautuminen yrityksen myyntiin: mitä Vendor Due Diligence tekee näkyväksi

Vendor Due Diligence on yrityksen kuntotarkastus myyjälle. Näin tase, dokumentit ja hallitustyö laitetaan kuntoon ennen yrityskauppaa tai sukupolvenva

TUTUSTU

Mitä hallituksen pitäisi tietää yrityksen myyntiin valmistautumisesta

Exit ratkeaa vuosia ennen kauppaa. Viisi asiaa, jotka hallituksen on syytä käsitellä, kun omistaja aikoo irtautua.

TUTUSTU

Omistajanvaihdospalvelu ja valmennus: mitä tapahtuu, kun yrittäjä sanoo haluavansa myydä

Omistajanvaihdosvalmennus kuuluu jokaiseen toimeksiantoon. Näin yritys viedään myyntikunnosta kauppaan, ja miksi järjestys ratkaisee.

TUTUSTU

Yrityksen myyntikuntoon laittaminen: mitä ostaja ja ostajan pankki oikeasti katsovat

Kirjanpito on yleensä kunnossa. Hallinto ja sopimukset ratkaisevat, saako yrityksen myytyä. Näin yritys laitetaan myyntikuntoon.

TUTUSTU

10 promptia, joilla testaat liikeideasi ennen kuin käytät siihen euroakaan

Jatkoa artikkeliin Anna tekoälyn tappaa liikeideasi: kymmenen konkreettista promptia, joilla testaat idean joka suunnasta

TUTUSTU

Anna tekoälyn tappaa liikeideasi

MVP ei riitä, tarvitset myös Minimum Viable Businessin. Näin tekoäly auttaa testaamaan liikeidean kannattavuuden ennen ensimmäistä euroa

TUTUSTU

Kolme korjausta, jotka Suomen innovaatiojärjestelmästä puuttuu

Innovaatio- ja Start-up yritykset tarvitsevat muutakin kuin hypeystä ja hyvän liikeidean

TUTUSTU

Sopimuksesta unohtuvat kohdat, jotka maksavat myöhemmin

Mitkä kohdat sopimuksesta unohtuvat useimmiten? Kolme tarkastuskohtaa, jotka kannattaa käydä läpi ennen allekirjoitusta.

TUTUSTU

Miksi sopimusneuvottelu ratkeaa usein jo ennen pöytää

Miten yritys valmistautuu sopimusneuvotteluun? Tavoitteiden, vastapuolen ja riskien kartoitus ennen ensimmäistä tapaamista.

TUTUSTU

Edunvalvontavaltuutus on allekirjoitettu – oletko silti valmis odottamaan kuukausia?

Edunvalvontavaltuutus ei tule voimaan heti. Näin varaudut DVV käsittelyaikaan ja varmistat, että läheisen asiat voidaan hoitaa ajoissa.

TUTUSTU

Yritystarkastus auttaa näkemään, missä yrityksen rahat, riskit ja mahdollisuudet oikeasti ovat

Yritystarkastus ei ole tilintarkastus eikä vain yrityskauppaa varten. Näin tunnistat, milloin yrityksen kunto kannattaa selvittää

TUTUSTU

Yhteisomistuksen purkaminen voi olla kivuliasta: tee sopimus selkeyttämään tilannetta

Riita alkaa yleensä kustannuksista tai mökin käytöstä. Älä riitele tee yhteisomistussopimus.Miksi kirjaaminen sitoo myös uutta omistajaa.

TUTUSTU

Jatkuva lahjakirja – varallisuuden siirtämistä suunnitelmallisesti

Kolmen vuoden sääntö, ennakkoperintöolettama ja lasten tasapuolinen kohtelu. Näin lahjoitussuunnitelma tehdään ennen ensimmäistä lahjaa.

TUTUSTU

Miksi kuolinpesä kannattaa jakaa mahdollisimman pian perunkirjoituksen jälkeen?

Jakamaton kuolinpesä tuntuu helpolta, mutta osakaspiiri kasvaa ja riidan riski nousee. Lue, milloin jako kannattaa tehdä ja milloin ei.

TUTUSTU

Miten tallenneuudistus muuttaa oikeudenkäyntien todistelua?

Videointi alkaa käräjäoikeuksissa 1.10.2026. Hovioikeus katsoo kertomukset tallenteelta, joten käräjäoikeudesta tulee ainoa tilaisuus kertoa.

TUTUSTU

Riippumattomien hallitusjäsenten rooli mikro- ja pk-yritysten strategisessa johtamisessa

Riippumattomat hallitusjäsenet tuovat pk-yrityksiin objektiivisuutta, tehostavat strategiaa ja päätöksiä sekä tukevat kasvua kustannustehokkaasti.

TUTUSTU

Kotitoimisto – vaaranpaikka vai tulevaisuuden työympäristö?

Etätyö tuo työturvan haasteita: ergonomia, tietoturva, jaksaminen. Miten laki ja työnantajat voivat vastata uuden ajan vaatimuksiin?

TUTUSTU

Muistithan NDA:n? Suojele liikesalaisuuksiasi!

Muistithan NDA:n? Suojele liikesalaisuuksiasi ja turvaa yrityksesi kilpailukyky – liikesalaisuuslain ja sopimusten avulla.

TUTUSTU

Liiketoimintakauppa vai osakekauppa?

Liiketoimintakauppa vai osakekauppa? Miten nämä yrityskaupan muodot eroavat ja kumpi on myyjälle kannattavampi vaihtoehto.

TUTUSTU

PK-yrityksen Due Diligence -tarkastuksen hyödyt

Due diligence -tarkastus varmistaa yrityksen arvon, vähentää riskejä ja sujuvoittaa tehokkaasti yrityskauppaprosessia.

TUTUSTU

Yhtymän purkaminen käytännössä

Yhtymä on osapuolten yhteenliittymä, jonka purku onnistuu sopimuksella, myynnillä, lohkomisella tai halkomisella.

TUTUSTU

Työnantaja, työntekijöiden tiedonsaantioikeus tulee – näin valmistaudut siihen

EU:n palkka-avoimuusdirektiivi lisää läpinäkyvyyttä ja työntekijöiden oikeuksia. Työnantajien on valmistauduttava uusiin velvoitteisiin.

TUTUSTU

Henkilöstön sitouttamisen eri muodot

Sitouttaminen saatetaan usein mieltää keinoksi vähentää lähtöherkkyyttä, vaikka tosiasiassa se kannattaisi ymmärtää moninaisemmin.

TUTUSTU

Miksi valita räätälöity sopimus mallisopimuksen sijaan?

Sopimus tarkoittaa yhden tai useamman osapuolen välistä oikeustoimea. Sopimuksen tarkoituksena on luoda, muuttaa tai kumota sopimusosapuolten välisiä oikeuksia ja velvoitteita. Laissa varallisuusoikeudellisista oikeustoimista eli oikeustoimilaissa säädetään sopimusten tekemisestä. Suomessa vallitsee sopimusvapaus, joka tarkoittaa, että kaikilla henkilöillä on vapaus valita, suostuvatko he tekemään tiettyä sopimusta. Sopimusosapuolet voivat lähtökohtaisesti päättää keskenään sopimuksen sisällöstä ja muodosta, koska laissa ei pääsääntöisesti ole näistä säännöksiä. Erilaisia sopimuksia voidaan solmia kirjallisesti, suullisesti ja sähköisesti.

TUTUSTU

Johtajasopimuksen purkaminen

Johtajasopimuksen purkaminen osakeyhtiössä on monivaiheinen prosessi, joka edellyttää tarkkaa oikeudellista harkintaa koskien sekä yhtiön, että toimitusjohtajan oikeuksia ja velvoitteita. Suomessa osakeyhtiölaki asettaa toimitusjohtajalle huolellisuusvelvoitteen (1:8 §) eli velvollisuuden toimia huolellisesti sekä korvausvastuun (22:1 §) eli toimitusjohtaja vastuussa mahdollisista rikkomuksista, mikä on keskeinen osa hänen asemaansa yhtiössä. Tämä lainsäädäntö ei ainoastaan korosta toimitusjohtajan vastuuta toimia yhtiön edun mukaisesti, vaan myös määrittelee, miten hänen toimintaansa arvioidaan ja mitä häneltä vaaditaan.

TUTUSTU

Viivästyskorko – miten määräytyy, mitä voidaan sopia ja mitä ei?

Viivästyskorko on korvaus, joka maksetaan myöhässä olevasta maksusta. Se on tarkoitettu kannustamaan velallista maksamaan velkansa ajallaan ja korvaamaan velkojalle aiheutuneet kustannukset ja menetetyt tuotot. Viivästyskoron määrä on sidottu Suomen Pankin ohjauskorkoon, johon lisätään 7 prosenttiyksikköä. Velan maksun viivästyessä velallisen on maksettava viivästyneelle määrälle vuotuista viivästyskorkoa, joka on seitsemän prosenttiyksikköä korkeampi kuin kulloinkin voimassa oleva korkolain 12 §:ssä tarkoitettu viitekorko.

TUTUSTU

Osakassopimus, sen sitovuus ja muuttaminen

Osakassopimus on osakeyhtiön osakkeenomistajien välinen vapaaehtoinen sopimus. Siinä osakkeenomistajat sopivat oikeuksistaan ja velvollisuuksistaan toisiaan sekä yhtiötä kohtaan. Usein osakassopimuksessa sovitaan muun muassa osakkaiden työskentelyvelvoitteesta, yhtiön voitonjaosta, salassapidosta sekä hallintoon ja päätöksentekoon liittyvistä asioista.

TUTUSTU

Perimysjärjestys - missä määrin voidaan poiketa testamentilla?

Perintökaari on laki, joka määrää muun muassa, kuka perii vainajan omaisuuden, jos hän ei ole tehnyt testamenttia. Tätä kutsutaan perimysjärjestykseksi. Suomessa perimysjärjestystä ohjaavat sukulaissuhteet, jotka on jaettu neljään eri ryhmään.

TUTUSTU

Kun asiakasta viilataan linssiin ulkomaan autokaupassa

Ulkomaan autokaupan yleisimmät ongelmatilanteet koskevat useimmiten virheellistä kauppasopimusta. Yritykset yrittävät kiertää lakisääteistä virhevastuuta laatimalla sopimusmallin, jossa ostaja ja myyjä merkitään yksityishenkilöiksi tai yrittäjiksi. Lakisääteinen virhevastuu on voimassa vain, jos ostajana on kuluttaja ja myyjänä yritys (Euroopan kuluttajakeskus).

TUTUSTU

Kasvuvara innovaatioyritystä perustaessa

Innovaatioyrityksen tarkoitus on tuottaa tuotetta tai palvelua, jolla voidaan saada aikaan käyttäjälleen lisäarvoa kannattavasti. Innovaatioyrityksen keskeisenä elinehtona on kyky suojata tuotteensa tai palvelunsa immateriaalioikeudet. Menestyksen perusta rakentuu ennen kaikkea yrityksen vahvalle rakenteelle ja oikeudelliselle suojalle.

TUTUSTU

Due Diligence -tarkastus yrityskaupan yhteydessä

Yrityskauppa on usein yritysjärjestelyn alkuvaihe. Yrityskaupassa ostetaan kohdeyrityksen liiketoiminta tai sen osakkeet tai osuudet. Yrityskauppojen tullessa ajankohtaiseksi on mahdollisen ostajan etu selvittää ostokohteena olevan yrityksen tilanne ennen varsinaista ostopäätöstä. Due Diligence (DD) tarkoittaa siis yrityksen tarkastusta ennen sen ostamista. DD -tarkastus sisältää tutkimukset sekä selvitykset, jotka ostaja tahtoo tehtävän ennen mahdollista yrityskauppaa, jotta yrityksen sisällöstä ja toiminnasta saadaan oikea käsitys.

TUTUSTU

Toimenpiteet asuntokaupan jälkeen – kuinka rekisteröit omistusoikeuden

Asuntokaupan viimeistely on jännittävä hetki sekä ostajille että myyjille, mutta se ei merkitse vielä loppua asuntokauppaprosessille. Yksi olennainen osa kaupan loppuunsaattamista on varmistaa, että uusi omistaja rekisteröi omistusoikeuden asianmukaisesti. Tämä askel on välttämätön kiinteistön tai asunnon siirtymisessä uudelle omistajalle.

TUTUSTU

Huoneistotietojärjestelmä ja sen vaikutukset – miten järjestelmä vaikuttaa taloyhtiön toimintaan

Huoneistotietojärjestelmä (HTJ) on vuonna 2019 käyttöönotettu rekisteri, joka kokoaa yhteen asunto-osakeyhtiöiden ja keskinäisten kiinteistöosakeyhtiöiden omistustiedot sekä panttioikeudet. HTJ:n juuret juontavat ASREK-hankkeeseen, jonka tavoitteena oli tämän järjestelmän kehittäminen.

TUTUSTU

Holdingyhtiön mahdollisuudet

Yhtiörakenteita suunnitellessa kannattaa ottaa huomioon mahdollisuus holdingyhtiön perustamisesta. Holdingyhtiö mahdollistaa huojennettujen osinkojen noston omistajalle eli verosuunnittelun näkökulmasta yhtiörakenteella on etunsa. Ansiotulojen verotus kasvaa tulojen noustessa progressiivisesti. Pääomatulona Holdingyhtiöstä nostettujen osinkojen verotus toimii eri tavoin. Listaamattomien yhtiöiden osinkoverotus on varallisuudesta riippuvaa. Mitä varakkaampi yhtiö on, sitä enemmän voi jakaa huojennettuja osinkoja omistajalle. (Raeste 2023).

TUTUSTU

Kuinka Morenin ammattitaito ja kokemus tukevat yrityksesi transformaatiota

Moreni Oy tarjoaa kattavaa palvelua yritysjärjestelyjen osalta. Ammattitaidon ja kokemuksen avulla olemme valmiita auttamaan yritystäsi läpi yritysjärjestelyprosessin, suunnittelusta toteutukseen. Tarjoamme apua yritysrakenteen suunnittelussa, verotuksellisesti järkevien ratkaisujen löytämisessä, Due Diligence -prosessissa, neuvotteluissa ja integraatiopalveluissa. Asiantuntijamme hallitsevat yritysjärjestelyt kaikissa muodoissaan, kuten sulautumisen, jakautumisen, liiketoimintasiirron, osakevaihdon ja yhtiömuodon muutokset.

TUTUSTU

Työnantaja, oletko huomioinut etä- ja hybridityön riskit sekä mahdollisuudet?

Etä- ja hybridityöskentelyyn siirtyminen luo työpaikoille työturvallisuuden kannalta paitsi uusia mahdollisuuksia myös riskejä. Jokaisen työnantajan tulisikin perehtyä tarkasti, minkälaisia riskejä ja mahdollisuuksia etä- tai hybridityöhön siirtyminen yritykselle toisi tai on mahdollisesti jo tuonut. Riskien kartoittaminen ennalta on hyvin tärkeää, jotta niitä voidaan ennaltaehkäistä mahdollisimman hyvin ja laajasti. Hyvän riskikartoituksen avulla organisaatio säästää kuluissa ja mahdollisissa henkilö- ja laitevahingoissa. Riskien ja mahdollisuuksien selvittämisellä yritys voi myös punnita, olisiko etä- tai hybridityöskentely heille kannattava työskentelymuotojen vaihtoehto.

TUTUSTU

Vaihtoehdot verotusyhtymän purkamiseen

Artikkelin pohjana toimii opinnäytetyö verotusyhtymän purkamisen prosessista. Tuloverolain (1535/1992) 4 §:n 1 momentissa määritellään, että verotusyhtymällä tarkoitetaan sellaista kahden tai useamman henkilön muodostamaa yhteenliittymää, joka harjoittaa maatilan viljelyä tai hallintaa, metsätaloutta tai sellaisen kiinteistön hallintaa, josta yhteenliittymä on arvonlisäverovelvollinen tai hakeutunut arvonlisäverovelvolliseksi. Yhtymän purkamisesta ei löydy paljoakaan varteen otettavaa tietopohjaa. Myöskään yhtymän purkamisen toteuttamisesta tai sen seurauksista ei löydy valmista sovellettavaa ohjetta. Tietoa maasta -lehden mukaan Suomessa on kymmeniätuhansia tiloja yhteisomistuksessa, ja yhteisomistuksien määrä maanomistuksessa on ollut pitkään kasvussa (Putkonen 2019, 12.).

TUTUSTU

Sulautuminen yritysjärjestelynä

Sulautumisella tarkoitetaan yritysjärjestelyä, jossa sulautuva yhtiö sulautuu vastaanottavaan yhtiöön siirtämällä sulautuvan yhtiön varat ja velat vastaanottavalle yhtiölle. Sulautumisessa kyse voi olla kahdesta tai useammasta yhtiöstä. Tuloksena ja tavoitteina sulautumisessa on usein liikevaihdon kasvu, markkinaosuuden kasvattaminen sekä toiminnan tehostaminen.

TUTUSTU

Liiketoimintasiirrossa merkittyjen osakkeiden hankinta-aika

Liiketoimintasiirrolla tarkoitetaan käytännössä yritysjärjestelyä, jossa siirtävä yhtiö luovuttaa vastaanottavalle yhtiölle varat sekä velat, jotka kuuluvat yhteen tai useampaan liiketoimintakokonaisuuteen. Liiketoimintasiirrossa vastaanottavan yhtiö edellytetään jatkamaan siirtynyttä liiketoimintaa.

TUTUSTU

Turvaa asioidesi hoitaminen yksilöllisellä edunvalvontavaltuutuksella

Meillä jokaisella on ollut aikanaan oma edunvalvoja, yleensä elämämme ensimmäisten 18 vuoden aikana. Tällöin edunvalvojana on useimmiten toiminut oma vanhempamme.

TUTUSTU

Voiko tehokasta hallitusta olla ilman ulkopuolisia hallitusammattilaisia?

Hallituspartnerit-verkosto edistää pk-yritysten ammattitaitoista hallitustyötä välittämällä yrityksiin kokeneita ja sitoutuneita hallitusjäseniä ja kehittämällä jäsentensä hallitusosaamista.

TUTUSTU

Oikeusturvavakuutuksen toimintaperiaatteet ja korvauskäytännöt

Oikeusturvavakuutus tarjoaa taloudellista suojaa oikeudellisten riitojen varalta. Sen kattavuus on kuitenkin rajattu yksilöllisiin vakuutusehtoihin

TUTUSTU

Kiinteistökaupat - energiatodistuksesta ei ole osattu tehdä pakollista

Viime vuosia vaivanneen energiakriisin vuoksi energiatehokkuus ja energian säästäminen ovat kuumia puheenaiheita. Muun muassa kodinkoneita ostettaessa yhä useampi kuluttaja kiinnittää huomiota laitteiden energiamerkintään, mutta kuinka moni omakotitalosta haaveileva on tietoinen, että myös kiinteistöillä sijaitseville asuinrakennuksille kuuluisi omistajanvaihdon yhteydessä hankkia energiamerkintä? Euroopan unionin tekemän selvityksen mukaan, jopa yli 70 % EU:n energiankulutuksesta johtuu suoraan rakennuksista.

TUTUSTU